【2026年最新・検証結論】三菱UFJカード(一般カード)は、対象店舗(セブン、ローソン、スタバ、スシロー、オーケー等)の利用で無条件に「ベース7.0%還元」を叩き出す最強の家計防衛カードです。
年会費が「無条件で永年無料」へと改善されたため、保有する上での維持コスト(リスク)は一切かかりません。対象店舗を日常使いする方は、食費やカフェ代を劇的に削減できる決済専用のサブカードとして必須の1枚です。
 ギー
コンビニやスタバで『最大20%還元』になるクレジットカードがあるって聞いたんだけど、本当かな?何だか条件が難しそう…
 コンパス君
『三菱UFJカード』のことだね!セブン‐イレブンやローソン、スシロー、スタバなんかで還元率が跳ね上がるらしいよ。
でも、三井住友カード(NL)とどっちを作るべきか迷うよね。
 会計士ポイ子
2人とも良い着眼点ね! 結論から言うと、特定の対象店舗(セブン、ローソン、スタバ、スシロー、オーケーなど)を日常的に使う人なら、三菱UFJカードを持たないと年間で数万円レベルの損をしていることになるわ。
ただ、公式サイトにある『最大20%』という数字には、絶対に知っておくべき上限(月5万円)や細則というトラップもあるの。
今日は公認会計士の視点で、三菱UFJカードの還元率のカラクリと、三井住友カード(NL)との損益分岐点を数字でバシッと徹底解説するね!
1. 三菱UFJカード「最大20%還元」の対象店舗と注意点
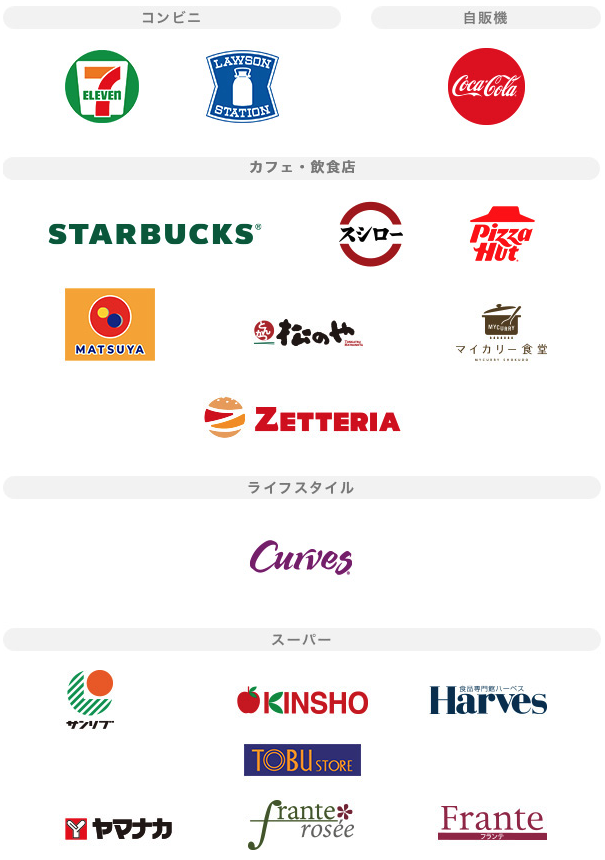
三菱UFJカード(一般カード)の最大の魅力は、対象店舗で利用した際の圧倒的なポイント還元率です。
現在、対象店舗は2026年6月の拡大を経て、日常的に使う主要な37ブランドがズラリと並んでいます。
【主な対象店舗・サービス(一部抜粋)】
- コンビニ: セブン‐イレブン、ローソン
- カフェ・飲食店: スターバックス、スシロー、くら寿司、松屋、上島珈琲店
- スーパー: オーケー、オオゼキ、肉のハナマサなど
⚠️ 対象店舗ごとの「隠れた適用条件(罠)」
これらの店舗を利用すれば無条件で高還元になるわけではありません。公式規約を読み解くと、以下の特殊条件があるため注意が必要です。
- スターバックス
店舗での直接決済は対象外。「スターバックス カード」へのオンライン入金(チャージ)のみが対象です。 - 松屋
店舗の券売機・セルフレジでの支払いのみが対象。モバイルオーダー等は対象外です。 - コンビニレジ
セブン‐イレブンやローソン等の「スマホレジ(自分でバーコードをスキャンするレジ)」は対象外です。 - 国際ブランドの選択
くら寿司やオーケーなど一部店舗は、国際ブランドを「American Express」にすると優遇対象外になります。そのため、発行時は「Visa」または「Mastercard」を選択するのが鉄則です。
2. 還元率のカラクリ:無条件「7.0%」と、現実的な「最大11.5%」の境界線
公式サイトには「最大19%(または20%)」と大々的に記載されていますが、これはリボ払いやキャッシングの利用など、すべての条件をフル活用した理論上の最大値です。
公認会計士として断言しますが、ポイントのために無理にすべての条件をクリアする必要は全くありません。
特に手数料が発生する「リボ払い」や「キャッシング」を利用して還元率を上げるのは、財務的に本末転倒(赤字)になるため絶対に避けるべきです。
面倒な条件やリスクを取らなくても、対象店舗ならいつでも「ベース7.0%還元(基本0.5%+スペシャル6.5%)」が確定します。さらに、コストゼロで達成できる安全な条件だけを組み合わせた「現実的な還元率(約11.5%)」を目指すのが、最も賢い運用方法です。
以下の表で、還元率アップの「安全な条件」と「危険な条件(捨てるべき条件)」を視覚的に整理しました。
| 判定 | 達成条件 | 加算率 |
|---|---|---|
| 無条件クリア | 対象店舗での利用 セブン、ローソン、スタバ、スシロー等で決済するだけ |
+7.0% |
| 推奨(ノーリスク) | MUFGカードアプリへのログイン 月に1回アプリを開くだけ |
+0.5% |
| 推奨(ノーリスク) | 三菱UFJ銀行を引落口座に設定 口座を持っていれば設定するだけで永年適用 |
+4.0% |
| 非推奨(捨てる) | 「楽Pay(リボ払い)」の登録・利用 ※手数料による財務悪化リスクが高いため無視します |
+5.0% |
| 非推奨(捨てる) | キャッシング・カードローンの利用 ※金利負担が発生するため絶対に利用しません |
+5.0% |
3. 【公認会計士が比較】三井住友カード(NL)とどっちが得?
同じくコンビニ高還元で大人気のライバル「三井住友カード(NL)」と迷う方が非常に多いため、公認会計士の視点で両者を財務比較しました。
| 比較項目 | 三菱UFJカード(一般) | 三井住友カード(NL) |
| 年会費 | 永年無料(※無条件) | 永年無料 |
| 対象店舗のベース還元 | いつでも 7.0% | 最大 7.0%(※スマホタッチ決済必須) |
| 強みとなる対象店舗 | セブン、ローソン、スタバ、スシロー、オーケー、松屋など | セブン、ローソン、ファミマ、マクドナルド、サイゼリヤなど |
| 家族カード | 永年無料 | 永年無料 |
損益分岐点と「使い分け」の結論
この2枚は「どちらが優れているか」ではなく、「あなたがどの店舗をよく使うか」で損益分岐点が明確に分かれます。
- 三菱UFJカードを選ぶべき人
日常的に「スタバ」「スシロー」「スーパー(オーケー等)」「松屋」を利用する方。三菱UFJカードは「スマホのタッチ決済」を使わなくても、カード本体の決済で確実にベース7.0%が適用されるため、決済の手間もかかりません。
これらの店舗の専用サブカードとして持っておくだけで確実に黒字になります。 - 三井住友カード(NL)を選ぶべき人
ファミリーマートやマクドナルド、サイゼリヤでの利用が中心の方。
三菱UFJカード(一般)は、従来の「年1回利用で無料」から「無条件で永年無料」へと制度が大きく改善されました。
維持コストが完全にゼロである以上、「よく行く対象店舗(スタバやオーケー等)専用の決済カード」として財布に入れておくのが、最も合理的なポートフォリオ(資産防衛)です。
4. 【要注意】作る前に知っておくべき「3つのデメリットと上限金額」
メリットばかりを強調するのは三流のやり方です。数字のプロとして、公式サイトでは小さな文字で書かれている「デメリットや上限のトラップ」も包み隠さずお伝えします。
これらを知った上で使いこなしてこそ、真の家計防衛です。
① 高還元の適用は「1集計期間につき合計5万円」まで
5万円を超過した分については通常の0.5%還元にガクッと落ちてしまうため、このカードをメインカードとして何十万円も決済するのは得策ではありません。
あくまで「対象店舗専用の月5万円までの決済ツール」として割り切って使うのが最も賢い運用法です。
② 基本還元率は0.5%(端数切り捨ての仕様に注意)
対象店舗以外での通常還元率は0.5%と標準的です。
ただし、対象店舗でのスペシャルポイント(7.0%〜20%部分)については、「対象店舗の合算額 × 還元率」で無駄なく計算されるため、コンビニやカフェでの少額決済で端数が大きく切り捨てられる心配はありません。
③ キャッシュバックを選ぶと還元率が落ちる
公式サイトで謳われている「30,000円相当」や「1ポイント=5円相当」という数字は、あくまで特定の商品等に交換した場合の最大レートです。
獲得したポイントをカードの請求額に直接充当(自動キャッシュバック)する場合、交換レートは「1ポイント=4円相当」となり、実質的な還元率が少し目減りしてしまう点には注意が必要です。
5. 失敗しない!三菱UFJカードの確実な発行手順 3ステップ
紹介特典と、最大20%還元の必須条件である「三菱UFJ銀行口座の設定」を確実に取りこぼさないための手順です。
以下の順番通りに進めれば失敗することはありません。
紹介特典(および新規入会特典)を確実に取りこぼさないための手順です。
以下の順番通りに進めれば失敗することはありません。
公式サイトから直接申し込むと紹介特典の対象外となります。必ず記事内に設置されている「紹介リンク」をタップして、三菱UFJカードの申し込みページへ移動してください。
紹介リンクをタップした後に別のページを開いたり、時間を空けたりすると、通信履歴(Cookie)が途切れて特典が適用されない場合があります。リンクを踏んだら、途中で離脱せずに基本情報の入力を最後まで一気に完了させてください。
カードの審査をスムーズに進め、郵送での書類やり取り(印鑑の手間など)を省くため、申し込みのフローの中で「オンライン口座振替設定」を利用して、お使いの銀行口座の設定まで完了させておくのが確実です。
6. 日常の支出を確実に削る「家計防衛の最強カード」として
コンパス君対象店舗での還元率がヤバいのは分かったけど、月5万円の上限があるなら使いすぎの心配もなくて逆に管理しやすいね!
ギースタバのオンラインチャージや、スシロー、セブンイレブン専用のお財布として持っておけば、絶対に損しない仕組みなんだね。
会計士ポイ子その通り!インフレで物価が上がり続ける今、日常の固定的な支出(カフェ代やスーパーでの食費)を常に7.0%〜20%オフにできる決済手段を持つことは、最強の家計防衛策になるわ。
しかも、三菱UFJカード(一般)は無条件で『永年無料』へと改善されたから、引き出しに眠らせておいても維持コストのリスクはゼロ。
還元率の改悪や、キャンペーンボーナスが減額されてしまう前に、いまの好条件のうちに確実に行動を起こしてね!
本ページ限定のお得な入会キャンペーン情報
三菱UFJカードへの入会を検討されている場合、公式サイトから直接申し込むよりも「紹介プログラム」を経由する方が獲得ポイントが多くなり、初年度の年会費負担を軽減できます。
\ ご紹介特典の公式URLはコチラ /